独身に生命保険は不要か?2026年最新の真相と後悔しない見直し基準
「独身なら養う家族がいないのだから、生命保険などすべて無駄金だ」――マネー雑誌やSNSのインフルエンサー界隈では、このような極論が長らく飛び交ってきた。毎月の固定費を徹底的に削り、浮いた資金を投資へ回すスタイルが支持を集める一方で、病気や突発的な事故で長期離脱を余儀なくされ、「保険に入っていればよかった」と病床で痛恨の後悔を口にする単身者も後を絶たない。
経済環境が激変し、公的保障制度の持続可能性が改めて議論される2026年の現在、独身者が本当に備えるべきリスクと切り捨てるべき無駄の境界線はどこにあるのか。大手保険各社の最新動向や最新調査の客観的データ、現場で取材した当事者の証言を交え、その真相を鋭く紐解いていく。
📌 【この記事の重要ポイントまとめ】
- 要点1:「独身に生命保険はいらない」と言われる本質は高額な死亡保障の不要論であり、自身が倒れた場合の医療・就業不能リスクへの備えは不可欠である。
- 要点2:公的医療保険や高額療養費制度だけでは差額ベッド代や長期の収入激減をカバーしきれず、孤立しやすい単身者ほど資金ショートに陥る危険が高い。
- 要点3:資産形成は新NISAやiDeCo等の投資に任せ、保険は「割安な掛け捨て型の医療・就業不能保障」に絞り込むのが2026年における最適解となる。
【2026年最新】独身に生命保険はいらない?「加入しないと後悔する」と言われる決定的な理由とは
「独身に生命保険はいらない」という言説がネット上でこれほど浸透した最大の要因は、「生命保険=死亡保険」という古い認識に縛られている点にある。かつての昭和・平成初期に主流だった、世帯主が亡くなった際に遺族へ数千万円を遺すような定期保険や終身保険であれば、扶養家族がいない独身者にとって必要性が極めて低いのは論理的な帰結だ。これこそが、いわゆる独身における死亡保険不要論の根底にある合理的な理由である。
しかし、現代の保険業界において「生命保険」という言葉は、死亡保障のみならず、医療保険、がん保険、就業不能保険、介護保険までを包括した総称として扱われている。そして現場のFP(ファイナンシャルプランナー)や医療機関の相談窓口が「加入しないと後悔する」と警告を発している対象は、残された遺族への金銭補填ではなく、「自分自身が生き延びて治療を続けながら生活費を支払い続けるための保障」に他ならない。
既婚者であれば配偶者の収入や家族のサポートによって急場をしのげるケースもある。だが、単身者は病気や怪我で倒れた瞬間、家事の代行から病院の送迎、諸手続き、そして生活費の捻出に至るまで、すべての負担が一身にのしかかる。公的医療保険制度の改定や社会保険料の負担増が進む2026年の現状において、貯蓄の乏しい単身者が無保険のまま病魔に襲われた場合、人生の再建が著しく困難になるという冷徹な現実こそが、独身の生命保険必要性の真相なのだ。
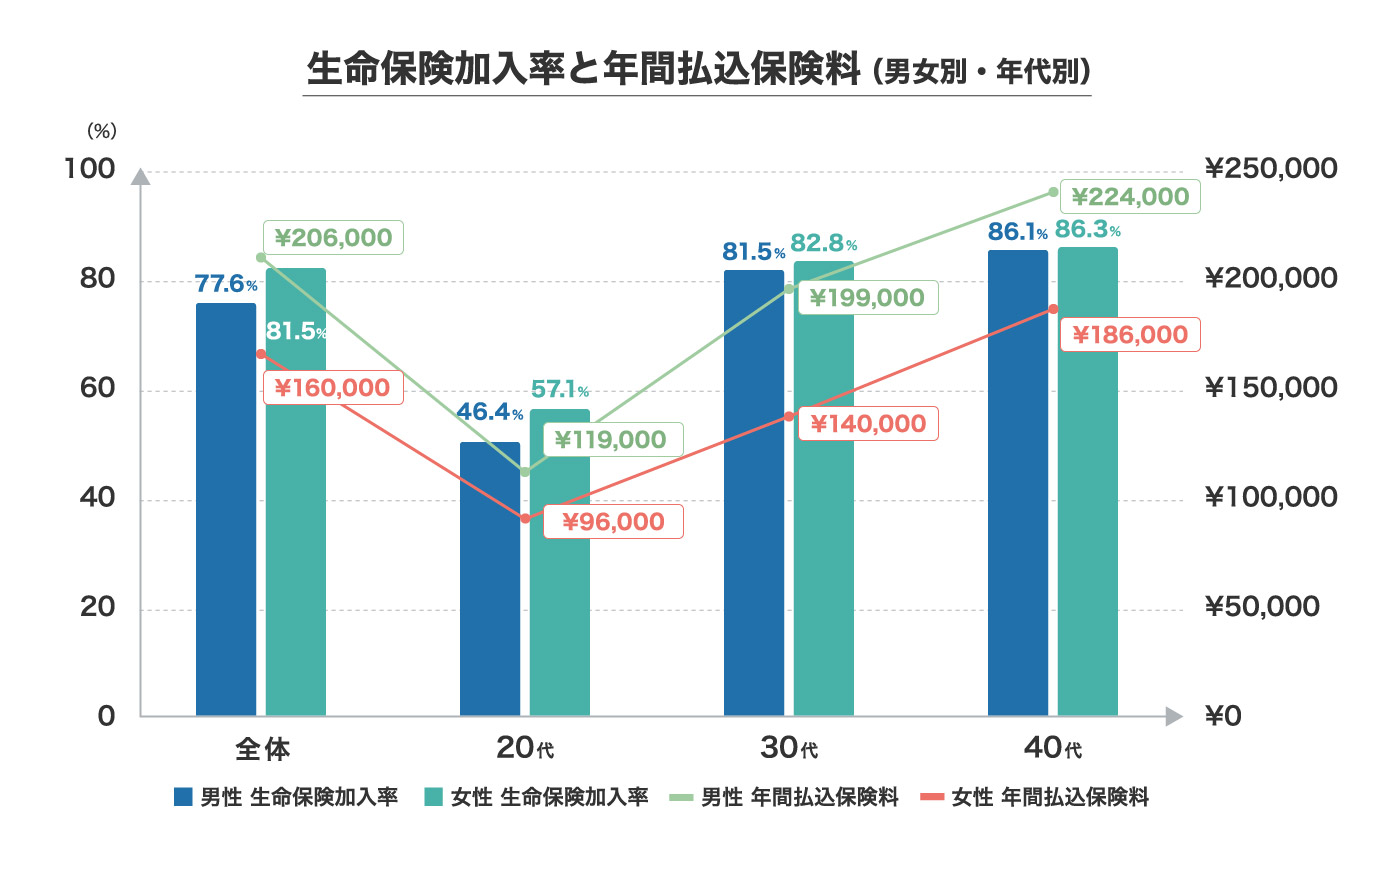
【データ徹底検証】単身者の保険料平均相場と加入率の実態|世代別のリアル
実際に日本の単身者たちはどの程度保険に加入し、毎月いくら支払っているのか。ニッセイ基礎研究所が発表した単身男性に関する調査データや、オカネコ保険比較による最新の市場リサーチによると、独身者の生命保険(医療・がん保障等を含む広義の保険)の加入率は20代で約46%にとどまるものの、30代になると約71%まで急上昇している。
20代前半のうちは健康不安が少なく保険の優先順位が低いが、30代を迎えて同世代の病気罹患や親の老後を目の当たりにし、現実的な防衛策として保険を検討し始める傾向が顕著だ。また、保険業界の再編も進んでおり、2026年4月には第一生命グループが「第一ライフグループ」へとグループ呼称を移行し、子会社のネオファースト生命が「第一ネオ生命保険」に社名を改称するなど、デジタル世代や単身者向けに特化した柔軟な商品開発が一段と加速している。
生命保険文化センター等の調査をもとに算出した、単身者が支払う毎月の保険料の平均相場は月額10,000円〜15,000円前後が中央値となっている。しかし、この金額の中には、付き合いで加入した過剰な貯蓄型保険や不要な特約が含まれているケースも少なくない。単身者が真に必要な保障に絞り込んだ場合の現実的なプランを、以下の比較表で整理した。
| 保険の種類 | 単身者の必要性判定 | 月額保険料の目安相場 | 編集部の見解・選択の基準 |
|---|---|---|---|
| 死亡保険(終身・定期) | 原則不要(葬儀代のみ検討) | 1,000円〜3,000円(少額終身の場合) | 親や親族へ葬儀・残務整理費用(200〜300万円)を残す貯蓄がすでにあるなら加入の必要は一切ない。 |
| 医療保険(掛け捨て型) | 必要度:中〜高(貯蓄額依存) | 1,500円〜3,500円 | 入院日額よりも一時金給付を重視。短期入院・手術に手厚く、無駄な特約を削いだシンプルな設計が鉄則。 |
| 就業不能保険 | 必要度:極めて高い(特に個人事業主) | 2,000円〜4,500円 | 精神疾患を含む所定の働けない状態に毎月給付金が出るタイプ。会社員より傷病手当金のない個人事業主は必須。 |
| がん保険(治療特化型) | 必要度:中〜高(30代以降) | 1,500円〜3,000円 | 入院日数減少に伴い、抗がん剤治療・自由診療・通院治療の一時金を複数回受け取れる保障形態を選ぶべき。 |
【実態検証】利用者の生の声とネットの反応|「不要論」を信じた単身者の落とし穴
SNSや大手掲示板、Q&Aサイト等に寄せられる独身の保険加入に関するネットの反応を精査すると、二つの極端な声が衝突していることが浮かび上がる。一つは「毎月浮いたお金を投資信託に積み立てる方が合理的」という金融リテラシー重視派の意見であり、もう一つは「実際に病気になって貯金が一瞬で消し飛んだ」という経験者による悲痛な告白である。
取材の中で出会った都内のIT企業に勤める30代独身男性は、次のように当時の切迫した状況を手記のように振り返る。
「ネットのインフルエンサーが『保険は情弱の無駄遣い、高額療養費制度があるから貯金だけでいい』と語るのを鵜呑みにして、生命保険をすべて解約していました。ところが33歳のとき、重度の急性膵炎で1か月半の緊急入院。高額療養費で医療費の自己負担には上限があったものの、個室しか空いておらず発生した差額ベッド代が1日1万5000円、さらに食事代や退院後の通院費、日用品代で合計50万円以上の現金が短期間で消えました。職場復帰後もしばらく残業ができず手取りが激減し、投資信託を取り崩す羽目になりました」
健康なときは「病気になったらその分貯蓄から出せばいい」と楽観視しがちだが、いざ罹患すると精神的な動揺と体力の低下により、冷静な資産管理は困難を極める。ネット上の「不要論」の多くは、医療費そのものしか計算に入れておらず、入院・療養に伴う付帯費用や生活基盤の毀損を軽視しているケースが多い点に留意しなければならない。

高額療養費制度を過信できない「単身リスク」と就業不能保険・がん保険の必要性
日本の公的医療保険は世界有数の手厚さを誇り、どれほど高額な手術や治療を受けても、一般的な年収区分であれば自己負担限度額は月額8万〜9万円程度(多数該当ならさらに減額)に抑えられる。この「高額療養費制度」の存在が保険不要論の強力な根拠となっているのは事実だ。
しかし、ここには高額療養費制度の単身リスクとも呼ぶべき制度の死角が存在する。制度の対象外となる主な実費項目は以下の通りだ。
- 差額ベッド代:大部屋に空きがない場合や、単身で看病人がおらず静穏な療養環境を望む場合に発生。1日あたり数千円から数万円に上り、全額自己負担となる。
- 先進医療・自由診療の費用:重粒子線治療や陽子線治療などの先進技術、日本未承認の抗がん剤などは健康保険が利かず、数百万円単位の自費負担が発生する。
- 入院中の雑費・交通費:家族が着替えを届けたり身の回りの世話をできない単身者は、病院の有料リネンサービスやタクシー移動を余儀なくされる。
- 最大のリスク「無収入化」:会社員なら最長1年6か月の傷病手当金(給与の約3分の2)が出るが、住宅ローンや賃貸の家賃、光熱費、住民税などの固定費を支払うと手元に残らない。自営業・フリーランスには傷病手当金自体が存在しない。
これらを踏まえると、特に検討すべきなのが就業不能保険とがん保険である。就業不能保険は、うつ病などの精神疾患や脳血管疾患の後遺症により長期で働けなくなった際、毎月10万〜15万円程度の給付金を確保できるため、生活破綻を未然に防ぐセーフティネットとなる。また、通院治療が主流となった現代のがん治療において、数百万円の一時金が出るがん保険は、高額な自由診療を選択する際の貴重な選択肢となり得る。
掛け捨て型 vs 貯蓄型を徹底比較|独身の老後資金の備え方と資産形成戦略
保険を検討する単身者が最も迷いやすいのが、「掛け捨て型」と「貯蓄型(終身保険・養老保険・個人年金保険)」の二者択一だ。保険料が無駄にならないという触れ込みで貯蓄型を契約する人がいるが、投資環境が整備された現代においてその優劣は明白である。
結論から言えば、掛け捨て型と貯蓄型の比較において、独身者が選ぶべきは圧倒的に「掛け捨て型」である。その理由は以下の構造的なデメリットに起因する。
- 資金拘束の厳しさ:貯蓄型保険は早期解約すると元本割れを起こすペナルティがあり、転職、独立、留学、結婚といったライフプランの急変に対応しにくい。
- 極めて低い実質利回り:保険会社の手数料や運営コストが差し引かれるため、長期間預け入れてもインフレの進行に負けて実質的な資産価値が目減りするリスクが高い。
- 割高な保険料による家計圧迫:同じ保障額を得るために掛け捨て型の数倍から十数倍の保険料を払い続けることになり、現在の生活水準や可処分所得を圧迫する。
独身の老後資金の備え方としては、「保障」と「資産形成」を明確に切り離すのが基本方針となる。病気や働けないリスクに対しては、月々数千円の割安な掛け捨て型医療保険・就業不能保険でミニマムに備える。そして余剰資金のすべてを、非課税枠が大幅に拡充された新NISAや、所得控除メリットの大きいiDeCo(個人型確定拠出年金)を通じた長期・分散・積立投資へと配分するのが合理的だ。

【2026年最新 保険見直し詳細まとめ】向いている人・おすすめできない人の客観的判断基準
独身者だからといって一律に保険が必要、あるいは不要と決めつけるのは短絡的である。個人の「流動資産(すぐ使える現金)」と「雇用形態(公的保障の手厚さ)」によって、取るべきアプローチは正反対に分かれる。
【プロの結論】家族社会学と心理的バウンダリーから見出すべきリスク管理
家族社会学の知見に照らし合わせると、現代の日本社会における単身者は「個の自由」を手に入れた反面、従来のイエ制度や強固な親族ネットワークが提供していた「相互扶助のクッション」を失っている。万が一の病気や失職の際、高齢の親へ経済的・肉体的な負担を丸投げすることは、親子間の健全な自立関係を破壊し、共依存や共倒れの引き金になりかねない。
他者に依存せず自立した生活を守るための「心理的バウンダリー(境界線)」を維持する道具として、民間保険を冷静に位置づける視点が求められる。誰かに甘えられない立場だからこそ、月々わずかなコストを支払って第三者の金融システムにリスクを肩代わりさせるという発想が、健全な単身生活の土台となる。
保険加入が向いている人(備えるべき単身者)
- 現在の貯蓄額が100万円未満の人:突発的な入院や数か月の休職で即座に家計が破綻するリスクがあるため、低価格な掛け捨て医療保険の優先度が高い。
- フリーランス・個人事業主:健康保険の傷病手当金が出ないため、働けなくなった期間を支える就業不能保険の確保が極めて重要となる。
- 親や身内に頼れる人がいない人:身の回りの世話を外部サービスに頼らざるを得ないため、まとまった一時金が出る保険が生活防衛の盾となる。
- がんに罹患した親族が多く遺伝的不安がある人:高額な先端医療を受けられる特約付きのがん保険を若いうちに確保しておく合理性がある。
保険加入をおすすめできない人(不要・解約を検討すべき単身者)
- すでに500万円以上の現預金・流動資産がある人:高額療養費制度と自前の貯蓄でほぼすべての医療費実費を賄えるため、医療保険に入る経済的メリットが薄い。
- 大企業の正社員・公務員で共済制度が手厚い人:付加給付(自己負担上限が2万円〜3万円程度に下がる制度)や長期の休職保障が整っている場合、民間の医療保険は重複コストになりやすい。
- 「保険で資産を増やそう」と考えている人:前述の通り、運用を保険商品で行うのは利回り・流動性の観点から非効率極まりない。
【独身 生命 保険】に関するよくある質問(FAQ)
Q1:独身で入るべき「おすすめの医療保険」の条件は何ですか?
A1:入院日額(1日あたり5,000円など)の保障よりも、入院したらまとまった現金が支払われる「入院一時金給付」を中心にした商品が適しています。近年の医療は短期入院・通院治療が主流であり、数日の入院でもまとまった一時金を受け取れるシンプルな掛け捨て型を選ぶのが賢明です。通院特約や先進医療特約を付加し、月額2,000円〜3,000円程度に収めるのが目安です。
Q2:親から「死亡保険に入っておきなさい」と強く勧められますが、断るべきでしょうか?
A2:基本的には高額な死亡保障に入る必要はありません。親御さんの意図の多くは「自分が死んだ後の葬儀費用や遺品整理の費用で迷惑をかけたくない」という心配にあります。もし現預金で200万〜300万円程度の貯蓄があれば「そのための貯金は別枠で確保してある」と説明すれば十分です。貯蓄が全くない場合に限り、葬儀代相当分(200万〜300万円程度)の少額な掛け捨て定期保険を検討する程度で足ります。
Q3:持病や既往歴がある独身でも入れる保険はありますか?
A3:引受基準緩和型保険(持病があっても告知項目が少なく加入しやすい保険)が存在します。ただし、一般の保険に比べて保険料が割高に設定されているケースが一般的です。まずは公的制度や自身の貯蓄でカバーできる範囲を計算し、本当に割高な保険料を払ってまで加入すべきリスクなのかをFP等の専門家と慎重に検証することをおすすめします。
まとめ:今後の動向と失敗しないための判断基準
「独身に生命保険は不要」というフレーズは、遺族保障としての死亡保険に対しては正しいが、自分の生活と健康を守るための医療・就業不能保障に対しては大きな落とし穴を孕んでいる。思考停止で「全くいらない」と放置するのも、不安に駆られて「月2万円以上の高額な貯蓄型保険」に加入するのも、どちらも合理的な判断とは言えない。
2026年を生きる単身者に求められるのは、公的医療保険の給付内容を正確に把握した上で、どうしてもカバーしきれない「差額ベッド代」「長期就業不能による収入途絶」に絞って、月数千円台の掛け捨て型保険でピンポイントにヘッジする姿勢だ。そして浮いた資金は将来のための資産運用に回す。感情や古い慣習に流されず、自分の財務状況とリスク許容量に基づいた冷静な見直しを今すぐ進めていただきたい。 (出典: 独身 生命 保険(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
